「経営会議でPLという言葉が出てきたけれど、実は意味がよく分からなかった」
「売上や営業利益は見ているものの、それぞれの数字が何を表しているのかまでは説明できない」
このように感じたことはないでしょうか。
PLは、経理担当者だけが使う専門用語ではありません。経営会議や営業会議、事業計画の策定、金融機関とのやり取りなど、会社の数字に関わるさまざまな場面で使われます。
経営者や管理職はもちろん、営業やマーケティング、人事など、日々の業務で会社の数字に触れる方も、PLの基本を理解しておくことで、事業の状況をより正確に捉えられるようになります。
この記事では、PLの意味や基本構造、PLに記載される5つの利益、見る際のポイントを分かりやすく解説します。
後半では、BSとの違いや経営判断への活用、管理会計との関係についても紹介します。
PLとは「Profit and Loss Statement」の略で、日本語では「損益計算書」と呼ばれる財務諸表です。
企業が一定期間に、
をまとめた書類です。
簡単に言えば、PLは会社の一定期間における経営成績を数字で表したものです。
例えば、4月1日から翌年3月31日までの1年間を対象とするPLであれば、その期間の売上や費用、利益を確認できます。
企業によっては年次だけでなく、毎月の経営状況を確認するために月次PLを作成することもあります。
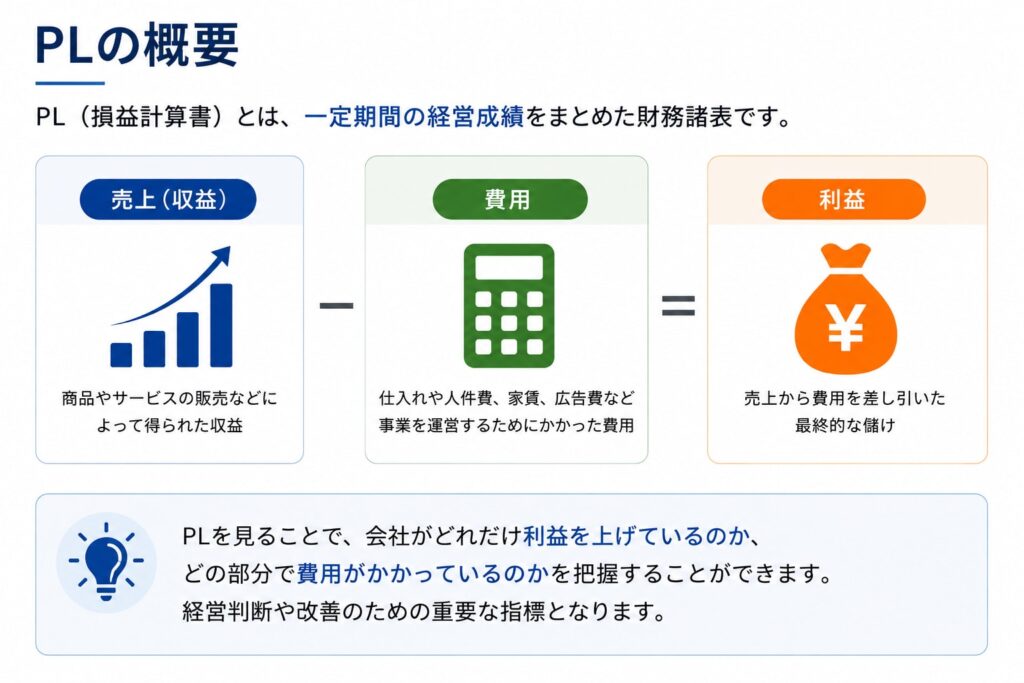
PLを見ると、単に黒字か赤字かだけでなく、会社がどのように利益を生み出しているのかを確認できます。
主に分かるのは、次のような内容です。
例えば、売上が前年より増えていても、人件費や仕入価格が大きく上昇していれば、利益が減っていることがあります。
そのため、PLを見る際は売上だけで判断せず、費用や利益の変化もあわせて確認することが重要です。
実務ポイント
PLは単月の金額だけでなく、前年同月や前月、予算と比較すると、会社の変化を把握しやすくなります。
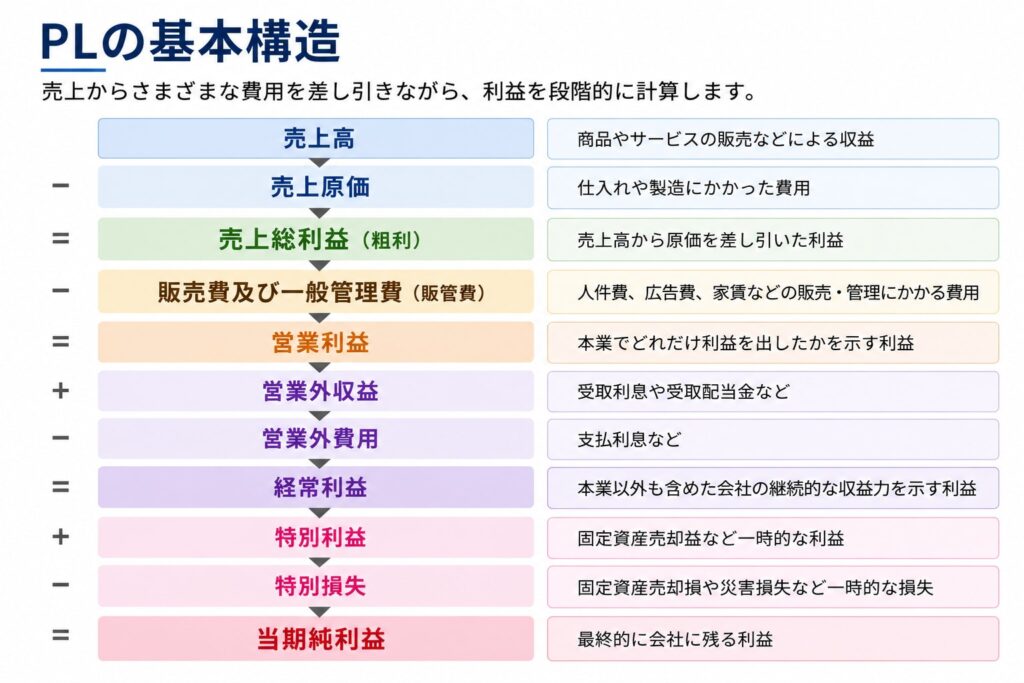
PLでは、売上からさまざまな費用を差し引きながら、利益を段階的に計算します。
大まかな流れは次のとおりです。
売上高
↓
売上総利益(粗利)
↓
営業利益
↓
経常利益
↓
税引前当期純利益
↓
当期純利益
PLに複数の利益が記載されているのは、どの段階で利益が増減しているのかを確認するためです。
例えば、売上総利益が十分に出ていても、販売費及び一般管理費が大きければ、営業利益は少なくなります。
反対に、本業の営業利益が出ていても、借入金の支払利息などが大きければ、経常利益は小さくなる可能性があります。
利益を段階ごとに見ることで、会社のどこに収益上の課題があるのかを整理しやすくなります。
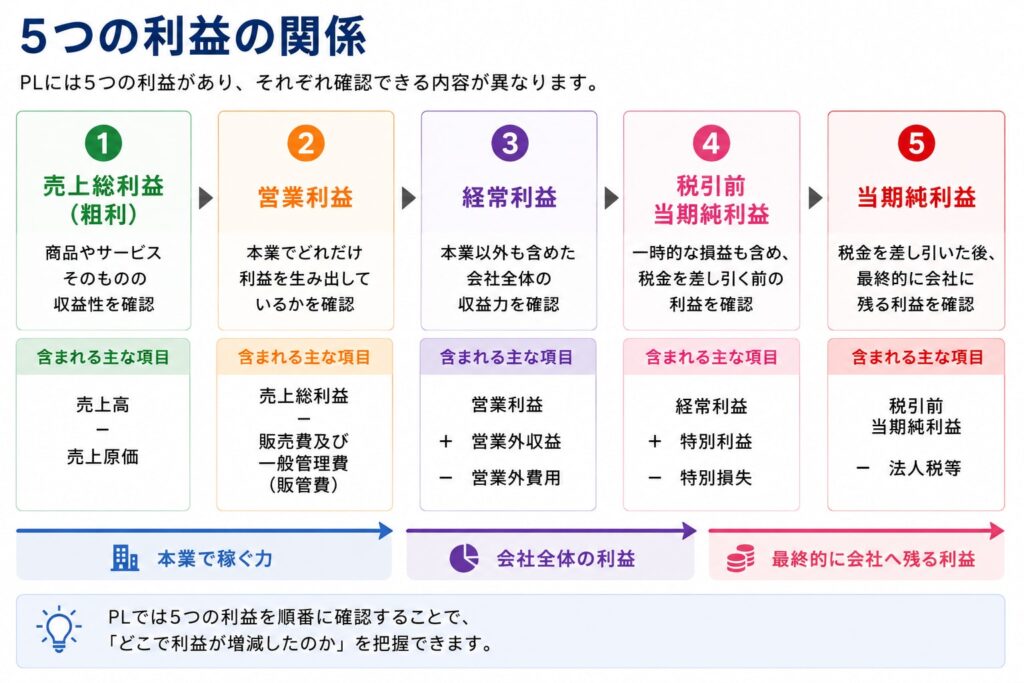
PLには、主に5つの利益が記載されます。
同じ「利益」でも、それぞれ確認できる内容が異なります。
ここからは、5つの利益の意味を順番に見ていきましょう。
売上総利益とは、売上高から売上原価を差し引いた利益です。
一般的には「粗利」とも呼ばれます。
売上総利益 = 売上高 − 売上原価
例えば、100万円で販売した商品を60万円で仕入れていた場合、売上総利益は40万円です。
売上総利益を見ることで、商品やサービスそのものがどの程度の利益を生み出しているのかを確認できます。
売上が増えていても、仕入価格の上昇や値引きの増加によって、売上総利益が減少することもあります。
実務ポイント
売上総利益が低下している場合は、仕入価格や原価、販売価格、値引きの状況を確認すると、原因を把握しやすくなります。
営業利益とは、売上総利益から販売費及び一般管理費を差し引いた利益です。
営業利益 = 売上総利益 − 販売費及び一般管理費
販売費及び一般管理費は「販管費」とも呼ばれ、主に次のような費用が含まれます。
営業利益は、本業でどれだけ利益を生み出せたかを表す指標です。
売上総利益が十分に出ていても、人件費や広告宣伝費などの販管費が大きければ、営業利益は少なくなります。
そのため、売上が伸びている企業でも、営業利益が同じように伸びているとは限りません。
実務ポイント
売上が増えているのに営業利益が減っている場合は、人件費や広告費、外注費などの販管費が増えていないか確認してみましょう。
経常利益とは、営業利益に営業外収益を加え、営業外費用を差し引いた利益です。
経常利益 = 営業利益 + 営業外収益 − 営業外費用
営業外収益には、受取利息や受取配当金などが含まれます。
一方、営業外費用には、借入金の支払利息などが含まれます。
営業利益が本業の収益力を示すのに対し、経常利益は本業以外の収益や費用も含めた、会社全体の継続的な収益力を確認するための指標です。
例えば、本業では十分な利益が出ていても、借入金が多く支払利息の負担が大きい場合は、経常利益が営業利益よりも少なくなることがあります。
実務ポイント
営業利益と経常利益の差が大きい場合は、支払利息など、本業以外で発生している収益や費用を確認してみましょう。
税引前当期純利益とは、経常利益に特別利益を加え、特別損失を差し引いた利益です。
税引前当期純利益 = 経常利益 + 特別利益 − 特別損失
特別利益や特別損失は、通常の事業活動では継続的に発生しない、一時的な利益や損失を指します。
例えば、特別利益には固定資産の売却益などがあり、特別損失には固定資産の売却損や災害による損失などがあります。
税引前当期純利益を見ることで、一時的な要因も含めたうえで、税金を差し引く前にどれだけ利益が残ったのかを確認できます。
当期純利益とは、税引前当期純利益から法人税などを差し引いた後、最終的に会社へ残る利益です。
当期純利益 = 税引前当期純利益 − 法人税等
会社が一定期間に行った事業活動の結果として、最終的にどれだけ利益を残せたのかを示します。
ニュースや決算報道で「最終利益」と表現される場合、多くはこの当期純利益を指します。
ただし、当期純利益が大きいからといって、本業が必ずしも好調とは限りません。
固定資産の売却などによる一時的な利益が含まれている場合もあるため、本業の状況を確認したいときは営業利益もあわせて見ることが大切です。
PLには多くの数字が並んでいるため、慣れないうちはどこを見ればよいか迷うかもしれません。
まずは、次の3つを意識して確認すると、会社の状況を把握しやすくなります。
売上が増えていても、利益まで増えているとは限りません。
例えば、売上が伸びていても、人件費や広告宣伝費、外注費などが大きく増えていれば、営業利益は減少する可能性があります。
売上は事業の規模を確認するうえで重要ですが、本業の収益力を見るためには営業利益もあわせて確認する必要があります。
PLは、単月の数字だけを見ても良し悪しを判断しにくい資料です。
前年同月や前月、事前に立てた予算と比較することで、売上や利益がどのように変化しているのかが分かります。
例えば、営業利益が500万円だったとしても、前年同月が700万円であれば減少しています。
一方、前年同月が300万円であれば、収益性が改善していると考えられます。
PLでは金額の大きさだけでなく、数字の変化を見ることが重要です。
PLを見る際は、利益の金額だけでなく利益率にも注目しましょう。
代表的な指標の一つが営業利益率です。
営業利益率 = 営業利益 ÷ 売上高 × 100
例えば、売上高が1億円で営業利益が1,000万円の場合、営業利益率は10%です。
利益率を見ることで、売上に対してどの程度効率よく利益を生み出せているかを確認できます。
売上や利益額が増えていても、利益率が下がっている場合は、コストの増加などによって収益性が悪化している可能性があります。
PLとあわせてよく使われる財務諸表に、BSがあります。
BSとは「Balance Sheet」の略で、日本語では「貸借対照表」と呼ばれます。
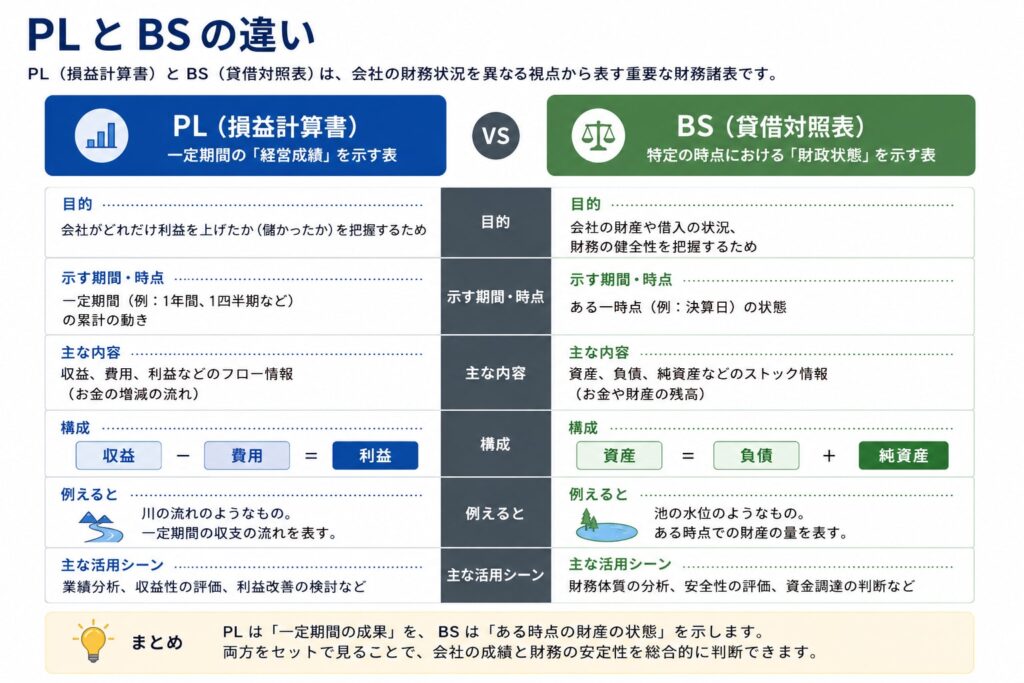
PLとBSはどちらも会社の状態を確認するための資料ですが、表している内容は異なります。
| 比較項目 | PL(損益計算書) | BS(貸借対照表) |
| 表す内容 | 一定期間の経営成績 | 特定時点の財政状態 |
| 主な項目 | 売上・費用・利益 | 資産・負債・純資産 |
| 分かること | どれだけ利益を出したか | どのような財産や借入があるか |
| 期間 | 1か月、1年など | 決算日などの一時点 |
PLが一定期間の売上や利益を表すのに対し、BSは特定時点で会社がどのような資産を持ち、どれだけ負債を抱えているかを表します。
例えば、PL上では利益が出ていても、売掛金の回収が進んでいなければ、手元の現金が不足している可能性があります。
また、利益が出ていても、多額の借入金を抱えている場合があります。
そのため、会社の状況を正しく把握するには、PLだけでなくBSもあわせて確認することが重要です。
関連記事
BSとは?貸借対照表の見方・読み方やPLとの違いを図解でわかりやすく解説
BS(貸借対照表)は、企業の財政状態を把握するための重要な財務諸表です。 経営者や経理担当者だけでなく、営業担当者や管理職も、取引先の経営状況や自社の財務状況を確…
PLは、決算書を作成するためだけの資料ではありません。
経営者や管理職はPLを確認し、売上や利益、コストの変化をもとに経営判断を行います。
例えば、PLから次のような変化が見えたとします。
こうした変化を把握することで、販売価格や仕入先、広告費、人員配置などを見直すきっかけになります。
重要なのは、PLを作成して終わりにするのではなく、数字の変化を分析し、次の行動につなげることです。
PLは年に一度の決算時だけでなく、毎月作成することで、より迅速な経営判断に活用できます。
月ごとに作成されるPLは、一般的に月次PLと呼ばれます。
月次PLを確認することで、売上や利益率の悪化、コストの増加などに早い段階で気付くことができます。
一方で、請求書処理や仕訳、経費精算などの業務が遅れると、月次PLの完成も遅れます。
例えば、4月の数字を確認できるのが6月末になってしまうと、課題に気付いた時点ですでに2か月近く経過していることになります。
PLを経営判断に活用するには、正確であることに加え、必要なタイミングで確認できることも重要です。
PLには、会計基準に基づいて社外へ報告するためのものだけでなく、社内の経営判断に活用するためのものもあります。
経営者や管理職が、事業別・部門別・商品別などで売上や利益を分析する考え方を、管理会計と呼びます。
例えば、会社全体のPLでは利益が出ていても、部門別に見ると赤字の事業があるかもしれません。
反対に、売上規模は小さくても、高い利益率を維持している事業が見つかることもあります。
管理会計では、財務会計上のPLをそのまま見るだけでなく、経営判断に必要な単位へ数字を分けて分析します。
具体的には、次のような切り口があります。
このようにPLを細かく分析することで、どの事業が利益に貢献しているのか、どのコストを見直すべきなのかを判断しやすくなります。
関連記事
管理会計とは?財務会計との違いや活用方法をわかりやすく解説
PLは「Profit and Loss Statement」の略です。
日本語では損益計算書と呼ばれます。
はい、同じものです。
PLは損益計算書の英語表記を略した呼び方です。
確認する目的によって異なります。
本業の収益力を確認したい場合は営業利益、企業全体の継続的な収益力を確認したい場合は経常利益、最終的に残った利益を確認したい場合は当期純利益を見ます。
一つの利益だけで判断せず、複数の利益を比較することが大切です。
法律上、すべての企業に月次PLの作成が義務付けられているわけではありません。
ただし、経営状況を早期に把握するため、多くの企業では月次決算を行い、毎月PLを作成しています。
PLが黒字でも、必ずしも経営状態が良いとは限りません。
売掛金が回収できていない場合や、借入金が多い場合など、PLだけでは把握できない課題もあります。
会社の状態を判断する際は、BSやキャッシュフローもあわせて確認することが重要です。
PLは、企業が一定期間にどれだけ売上を上げ、どれだけ費用がかかり、最終的にどれだけ利益が残ったのかを表す財務諸表です。
PLには、次の5つの利益が記載されます。
それぞれの利益を見ることで、商品やサービスの収益性、本業の収益力、本業以外も含めた会社全体の収益状況を確認できます。
PLを見る際は、単月の数字だけでなく、前年同月や予算との比較、利益率の変化にも注目することが大切です。
また、PLは作成すること自体が目的ではありません。
数字をタイムリーに把握し、経営判断や業務改善へつなげることで、初めて活用できる資料になります。
正確なPLは、日々の経理業務の積み重ねによって作られます。
請求書処理や仕訳、経費精算、入出金確認などに漏れや遅れがあると、PLの正確性や月次決算のスピードにも影響します。
また、月次PLを作成していても、会社全体の数字を確認するだけでは、具体的な改善策を判断しにくい場合があります。
PLを経営へ活かすためには、部門別や事業別に数字を整理し、予算や前年実績と比較できる管理会計の体制を整えることも重要です。
BizMowでは、記帳や請求書処理などの日常的な経理業務に加え、月次決算や管理会計に関する業務も支援しています。
単に数字をまとめるだけでなく、業務フローの整理や標準化を行い、継続的に数字を把握しやすい状態を整えることが特徴です。
「月次の数字が確定するまでに時間がかかる」「PLは作成しているものの、経営判断に十分活用できていない」「部門別や事業別の収益状況を把握したい」といった課題がある場合は、経理業務の進め方や管理会計の体制から見直してみるとよいでしょう。
属人化や人手不足にお悩みの方へ!
BizMowは「代行して終わり」ではありません。
貴社に寄り添いながら最適な業務フローを構築し、本来やるべき仕事に集中できる環境をつくるBPOサービスです。
 BizMow|オンライン事務代行サービス