会社の売上や利益を確認するために、決算書を見ている経営者や管理職は多いでしょう。しかし、決算書に記載された数字だけでは、「どの商品が利益を生んでいるのか」「なぜ今月は利益が減ったのか」「今後どの事業に投資すべきか」までは十分に判断できないことがあります。
そこで役立つのが「管理会計」です。
管理会計とは、社内の経営判断に役立てるために、売上や費用、利益などの情報を整理・分析する会計のことです。法律に従って外部へ報告することが主な目的ではなく、経営者や管理職が自社の状況を把握し、今後の方針を決めるために活用します。
この記事では、管理会計の意味や財務会計との違い、代表的な手法、導入するメリットを初心者にも分かりやすく解説します。
管理会計とは、経営者や管理職などが意思決定を行うために、社内の会計情報を収集・分析する仕組みです。
英語では「Management Accounting」と呼ばれます。
例えば、会社全体では利益が出ていたとしても、すべての商品や事業が利益を出しているとは限りません。商品別に確認すると、一部の商品は黒字である一方、別の商品は人件費や広告費がかかり、赤字になっている可能性があります。
このような状況を把握するために、管理会計では次のような単位で数字を集計します。
会社全体の売上や利益を見るだけでなく、経営判断に必要な単位まで数字を細かく分けることが管理会計の特徴です。
また、管理会計で扱う情報は、売上や費用といった会計上の数字だけではありません。顧客数、契約件数、解約率、稼働時間など、事業活動を把握するための情報も組み合わせて分析します。
つまり、管理会計は単に数字を集計する業務ではなく、数字を経営に役立てるための仕組みといえます。
決算書を確認すれば、会社全体の売上や利益、資産、負債などを把握できます。
しかし、一般的な決算書は外部への報告を前提として作成されるため、経営判断に必要な情報がすべて含まれているわけではありません。
例えば、損益計算書を見て営業利益が減少していることは分かっても、次のような疑問にはすぐ答えられないことがあります。
こうした疑問に答えるには、目的に応じて数字を分け、比較し、原因を分析する必要があります。
管理会計によって経営状況を細かく把握できれば、経験や感覚だけに頼らず、数字を根拠に意思決定しやすくなります。
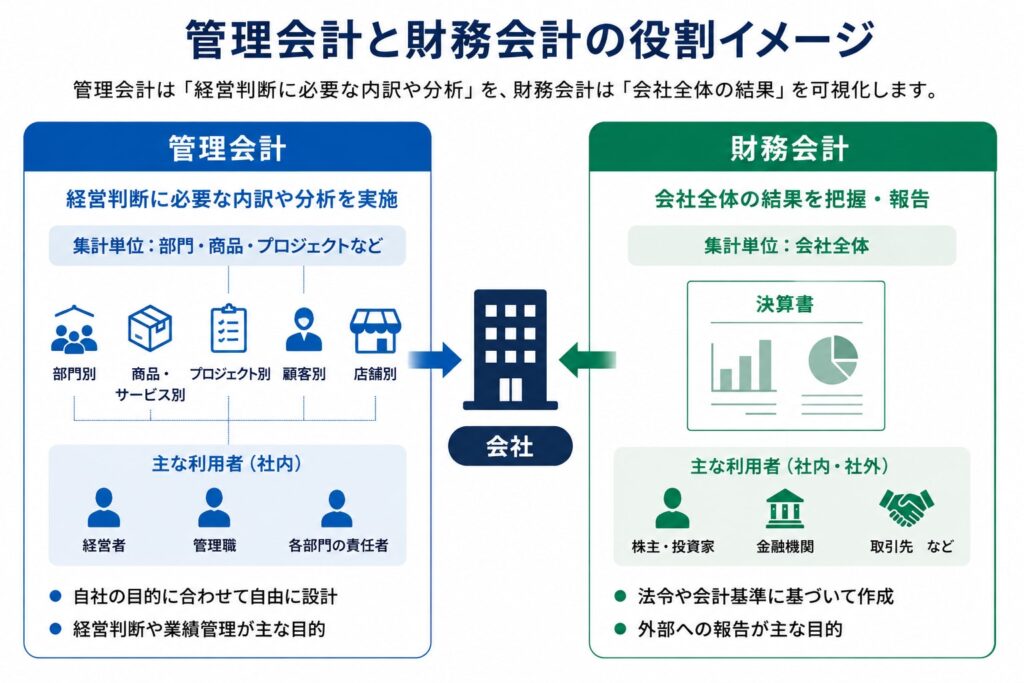
管理会計と混同されやすい言葉に「財務会計」があります。
どちらも会社の売上や利益などを扱う会計ですが、目的や情報を利用する人が異なります。
財務会計は、株主、投資家、金融機関、取引先など、主に社外の関係者へ会社の経営成績や財政状態を報告するための会計です。
日本の財務会計は、主に会社法や金融商品取引法などの法令、企業会計基準などを踏まえて行われます。また、税法では、会計上の利益を基礎として税務上の調整を行い、課税所得を算定します。
日本公認会計士協会も、日本の会計制度について、会社法は株主・債権者保護、金融商品取引法は投資家保護、税法は課税所得の算定といった目的で会計を利用していると説明しています。
一方、管理会計は、経営者や管理職などの社内関係者が経営判断に利用するものです。財務会計のようにすべての企業が同じ形式で作成するものではなく、それぞれの企業が経営課題や事業内容に合わせて設計します。
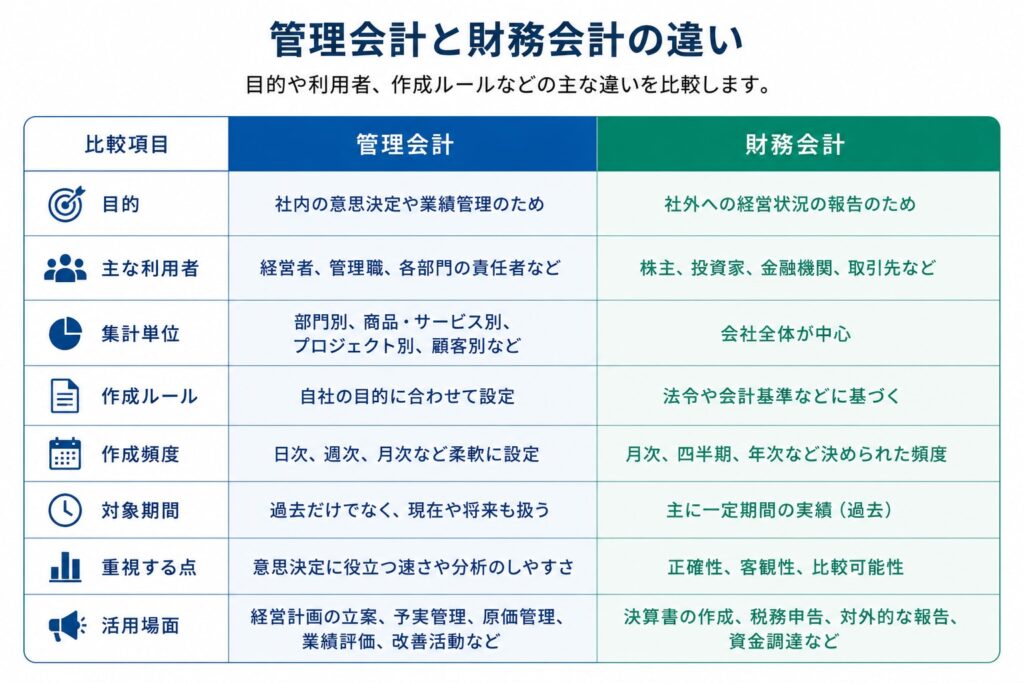
| 比較項目 | 管理会計 | 財務会計 |
| 主な目的 | 社内の意思決定や業績管理 | 社外への経営状況の報告 |
| 主な利用者 | 経営者、管理職、各部門の責任者 | 株主、投資家、金融機関、取引先など |
| 集計単位 | 部門別、商品別、顧客別など | 会社全体が中心 |
| 作成頻度 | 日次、週次、月次など自由 | 月次、四半期、年次など |
| 作成ルール | 自社の目的に合わせて設定 | 法令や会計基準などに基づく |
| 対象期間 | 過去だけでなく現在や将来も扱う | 主に一定期間の実績 |
| 重視する点 | 意思決定に役立つ速さや分析のしやすさ | 正確性、客観性、比較可能性 |
企業会計基準委員会は、企業が財務諸表を作成する際の各種企業会計基準を公表しています。こうした共通の基準を前提とする財務会計に対して、管理会計は各社が必要とする情報を目的別に設計する点が大きな違いです。
ただし、管理会計と財務会計は完全に別のものではありません。
財務会計で使用する売上、仕入、人件費、経費などの会計データをもとに、管理会計用の資料を作成することもあります。財務会計が正確な数字を記録する仕組みだとすれば、管理会計はその数字を経営に活用する仕組みと考えると分かりやすいでしょう。
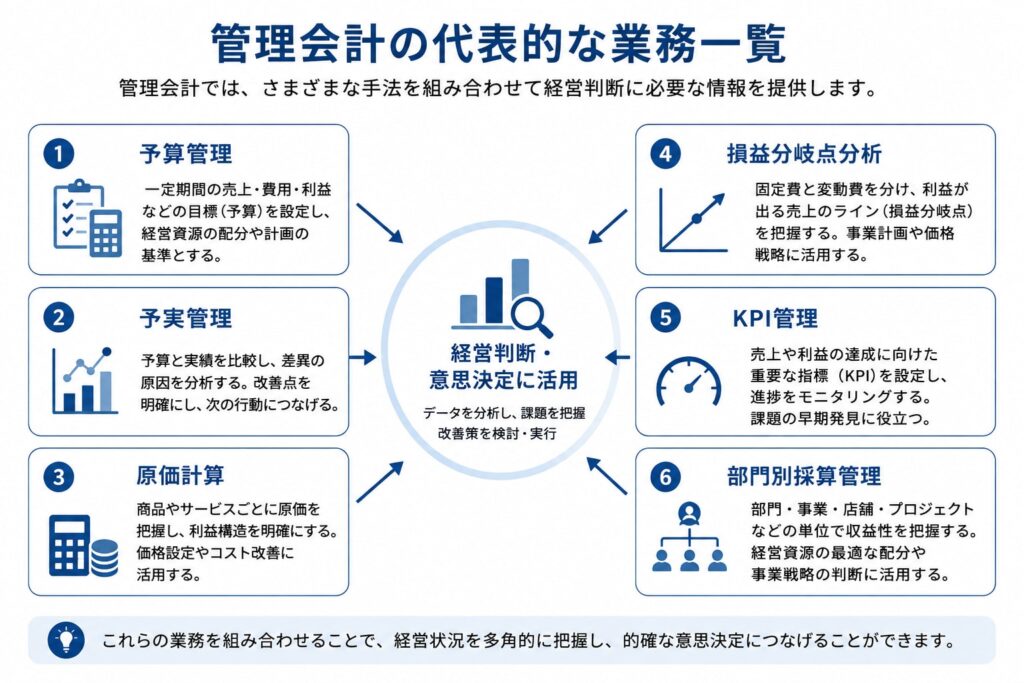
管理会計には、法律で決められた統一的な業務範囲があるわけではありません。企業の規模や業種、経営課題によって、必要な分析は異なります。
ここでは、管理会計でよく用いられる代表的な手法を紹介します。
予算管理とは、一定期間の売上や費用、利益などの目標を設定し、その達成に向けて経営を管理することです。
例えば、年間売上目標を1億2,000万円と設定した場合、単純に年間目標だけを見るのではなく、月別や部門別、商品別に目標を分けます。
目標を細分化することで、「どの部門がいくら売り上げる必要があるか」「広告費や人件費をどこまで使えるか」が明確になります。
予算は単なる目標ではありません。人員配置や設備投資、販売促進など、経営資源の配分を考える基準としても活用されます。
予実管理とは、事前に設定した予算と実際の結果を比較し、差が生じた原因を分析することです。
例えば、売上予算が1,000万円、実績が900万円であれば、100万円の未達です。
ただし、「100万円足りなかった」と確認するだけでは、経営改善にはつながりません。
予実管理では、次のように原因を掘り下げます。
原因を把握できれば、営業活動を見直す、価格を変更する、販売する商品を絞るといった具体的な対応を検討できます。
原価計算とは、商品やサービスを提供するために、どの程度の費用がかかったのかを計算することです。
製造業であれば、材料費、製造担当者の人件費、工場の水道光熱費などが原価に含まれます。サービス業でも、サービスの提供に直接関係する担当者の人件費や外注費、システム利用料などを、適切な基準で集計・配分することで、サービスごとの原価や採算を把握できます。
売上が大きい商品でも、原価が高ければ十分な利益を得られない場合があります。商品やサービスごとの原価を把握することで、価格設定や販売方針の見直しにつなげられます。
企業会計基準委員会が掲載している「原価計算基準」でも、原価計算には財務諸表の作成だけでなく、原価を分析して経営管理者へ提供し、業務計画や原価管理に役立てる目的があるとされています。
損益分岐点とは、売上と費用が等しくなり、利益も損失も発生しない売上高のことです。
販売単価や変動費率、固定費などが一定という前提では、売上高が損益分岐点を上回ると利益が生じ、下回ると損失が発生します。
損益分岐点を分析する際は、費用を「固定費」と「変動費」に分けます。
固定費は、一定の事業活動の範囲内では、売上や販売数量が増減しても大きく変動しない費用です。家賃や固定給などが代表例です。
一方、変動費は、販売数量や生産量などの活動量に応じて増減する費用です。材料費や商品の仕入費、販売数量に連動する手数料などが該当します。
損益分岐点を把握すると、利益を出すために最低限必要な売上や、費用を増やした場合に必要となる売上を判断しやすくなります。
KPIとは「重要業績評価指標」のことで、目標の達成状況を測定・評価するために設定する重要な指標です。最終目標の達成に向けた進捗を確認する中間指標としても活用されます。
最終的な目標が売上や利益であっても、結果だけを見ていると、問題が発生した原因を把握できないことがあります。
そこで、売上や利益につながる行動をKPIとして管理します。
例えば営業部門では、次のような指標が考えられます。
売上が減少した場合でも、問い合わせ件数、商談化率、受注率などを確認すれば、どの段階に問題があるのかを分析できます。
ただし、KPIを増やしすぎると、数字を集計すること自体が目的になりかねません。経営目標とのつながりが強く、現場で改善できる指標に絞ることが重要です。
部門別採算管理とは、会社全体の損益だけでなく、営業部、製造部、店舗、事業部などの単位で売上や費用、利益を把握する方法です。
会社全体では黒字でも、部門別に見ると赤字の部門が存在する場合があります。反対に、売上規模は小さくても高い利益率を維持している部門が見つかることもあります。
部門別の採算を確認すれば、人員や予算をどこに配分するか、どの事業を拡大・縮小するかといった判断に役立てられます。
ただし、本社の家賃や管理部門の人件費など、複数の部門に関係する共通費をどのように配分するかによって、部門利益は変化します。配分基準を明確にし、継続して同じ基準を使用することが大切です。
管理会計を導入すると、自社の状況を多角的に把握できるようになります。
管理会計によって必要な数字を定期的に確認できれば、経営判断のたびに情報を集め直す必要がなくなります。
例えば、新しい人材を採用するか、広告費を増やすか、採算の低い商品を廃止するかといった判断を、具体的な数字に基づいて行えるようになります。
会社全体の利益だけを見ていると、利益が増減した詳しい原因までは分かりません。
商品別、顧客別、部門別に売上や原価を分析すれば、利益率の高い事業と低い事業を把握できます。
利益率の高い分野へ経営資源を集中したり、採算の低い商品について価格や原価を見直したりすることで、利益改善につなげられます。
年に一度の決算だけで経営状況を確認していると、問題の発見が遅れる可能性があります。
月次や週次で予算と実績、KPIなどを確認していれば、売上の減少や原価の上昇といった変化を早い段階で把握できます。
問題が小さいうちに原因を分析し、対策を講じられることも管理会計のメリットです。
部門ごとの目標や実績が明確になると、経営者と現場の間で認識を共有しやすくなります。
「売上を増やす」「コストを削減する」といった抽象的な指示ではなく、「商談件数を月20件増やす」「外注費率を3ポイント下げる」など、具体的な目標を設定できます。
数字を共通言語として使用することで、各部門が取るべき行動も明確になります。
管理会計は、資料を作成しただけでは効果を発揮しません。作成した数字を確認し、具体的な行動につなげる必要があります。
管理会計に利用するデータが古ければ、意思決定も遅れてしまいます。
例えば、4月の実績が判明するのが6月末では、問題を把握した時点ですでに2か月近く経過しています。
請求書の回収、経費精算、売上計上、仕訳入力などの業務を効率化し、月次決算を早めることが重要です。
すべての数字が完全に確定するまで待つのではなく、経営判断に必要な速報値と、正確な確定値を使い分ける方法もあります。
管理会計を始めると、さまざまな数字を確認したくなります。しかし、指標が多すぎると、資料作成の負担が増え、重要な変化も見つけにくくなります。
まずは売上、粗利益、営業利益、資金残高などの重要な数字に加え、自社の経営課題に関係する指標を数個選ぶとよいでしょう。
事業の状況や経営課題が変わった場合は、管理する指標も見直します。
同じ「売上」でも、受注した時点の金額、納品した時点の金額、請求した時点の金額では数字が異なります。
部署ごとに異なる定義を使っていると、資料を正しく比較できません。
どの時点の数字を使用するのか、共通費をどのように配分するのか、キャンセルや値引きをどう扱うのかといったルールを決めておく必要があります。
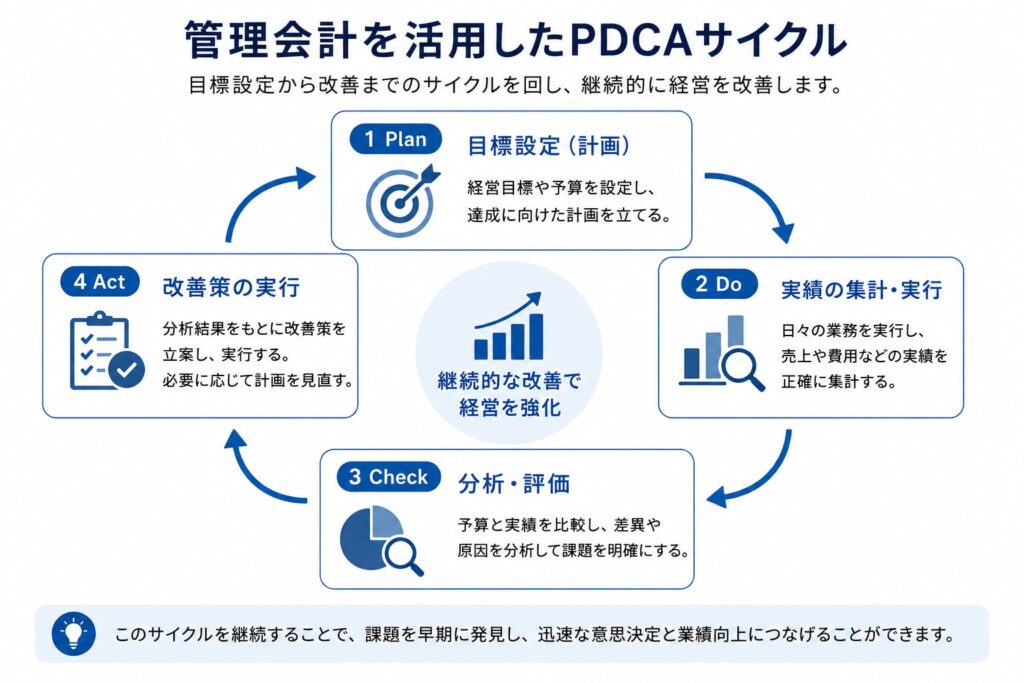
予算と実績の差を確認しても、原因の分析や改善策の実行がなければ状況は変わりません。
管理会計では、次の流れを繰り返すことが大切です。
数字を報告する会議ではなく、次の行動を決める会議にすることがポイントです。
管理会計は大企業だけの仕組みではありません。
中小企業でも、商品別の利益や資金繰り、予算と実績の差などを把握することで、経営判断の精度を高められます。
中小企業庁も、適切な会計情報の活用によって、自社の経営分析力や資金調達力などを強化するための情報を提供しています。
ただし、最初から複雑な仕組みを導入する必要はありません。まずは月次の損益を早く確認する、商品別の粗利益を集計する、予算と実績を比較するといった方法から始めるとよいでしょう。
一般的に、管理会計そのものを作成・導入することが法律で義務付けられているわけではありません。
管理会計は、企業が自社の経営管理や意思決定のために任意で取り入れるものです。そのため、作成する資料や集計方法、確認する頻度も、企業の目的に合わせて決められます。
一方、決算書の作成や税務申告などには、会社法、税法、会計基準などに基づく対応が必要です。
Excelでも管理会計は始められます。
事業規模が比較的小さく、扱うデータが少ない段階であれば、会計ソフトから出力したデータをExcelで集計し、予実管理表や部門別損益表を作成できます。
ただし、ファイルや入力項目が増えると、転記ミス、数式の崩れ、更新漏れなどが発生しやすくなります。
データ量や利用者が増えてきた場合は、会計ソフト、販売管理システム、予算管理システム、BIツールなどの活用も検討するとよいでしょう。
財務会計は会社の経営成績や財政状態を正確に把握するために欠かせません。
ただし、財務会計は会社全体の実績を示すことが中心です。部門別や商品別の採算、予算との差、将来の見通しなど、経営判断に必要な情報が十分に得られない場合があります。
財務会計と管理会計のどちらか一方を選ぶのではなく、財務会計によって正確な実績を把握し、その数字を管理会計によって分析・活用することが重要です。
管理会計とは、経営者や管理職が意思決定を行うために、社内の数字を収集・分析する仕組みです。
社外への報告を主な目的とする財務会計に対して、管理会計は社内の経営判断や業績管理を目的としています。
予算管理、予実管理、原価計算、損益分岐点分析、KPI管理、部門別採算管理などを活用することで、会社の課題を早期に発見し、具体的な改善策を検討しやすくなります。
ただし、細かな資料を数多く作ることが管理会計の目的ではありません。
重要なのは、自社の経営課題に合った指標を選び、数字の変化を確認し、次の行動に結び付けることです。管理会計は「数字を作るための会計」ではなく、「数字を経営に活かすための会計」といえるでしょう。
管理会計を機能させるためには、元となる会計データを正確かつ速やかに集計できる体制も欠かせません。
BizMowでは、経理業務の効率化や月次決算の早期化、予実管理をはじめとする管理会計の仕組みづくりを支援しています。社内で必要な数字をタイムリーに把握できていない場合は、日々の経理業務から見直すことが、管理会計を始める第一歩になります。
属人化や人手不足にお悩みの方へ!
BizMowは「代行して終わり」ではありません。
貴社に寄り添いながら最適な業務フローを構築し、本来やるべき仕事に集中できる環境をつくるBPOサービスです。